インドアゴルフ経営の年収はいくら?収益の仕組みと儲かるための成功戦略を徹底解説

- インドアゴルフ経営の年収を考えるときの数字の見方
売上、利益、役員報酬、事業所得の違いを整理し、オーナーが受け取る年収をどの数字で判断するべきかを解説します。
- 売上からオーナー年収が決まるまでの流れ
会費などの売上から店舗運営費、借入返済、税金、将来の投資に充てる資金を考慮し、年収を決める順序を確認します。
- 目標年収600万円から逆算するモデル試算
3打席の会員制店舗を例に、年収600万円を確保するために必要な月商と、売上が下振れした場合の余裕を確かめます。
インドアゴルフの開業を検討するとき、「経営者はいくら稼げるのか」は重要な判断材料です。結論からいえば、インドアゴルフ経営者の平均的な年収は500万円〜1,000万円ほどです。ただこれは経営形態によって変動するので、オーナーの年収は、会員数や料金だけでなく、家賃、人件費、借入返済、納税、設備更新に備える資金などを考慮したうえで決まります。
例えば本記事の3打席モデルでは、月商180万円で年収600万円を支払う試算を紹介しますが、これは平均値ではなく条件付きの一例です。
この記事では、売上・利益・オーナー年収を分けて考え、目標年収から必要な月商を逆算する方法を解説します。開業前の収支計画を現実的なものにするため、一つずつ確認しましょう。
インドアゴルフ経営に一律の平均年収はない
同じインドアゴルフでも、打席数、料金、営業時間、スタッフ体制、借入条件は店舗ごとに異なります。そのため、「平均年収」だけを見ても、自分の計画で得られる収入は判断できません。まずは、混同しやすい数字を整理しましょう。
売上・利益・オーナー年収は別の数字
売上は、会費やビジター料金、レッスン料など、顧客から受け取る金額の合計です。そこから店舗運営に必要な費用を差し引いた結果が利益であり、オーナーの年収ではありません。
法人の場合、オーナーが受け取る年収は主に役員報酬です。会社に残った利益は会社の資金であり、自由に私的利用できるお金ではありません。個人事業の場合も、事業所得と生活費として引き出せる金額は同じとは限りません。
| 数字 | 意味 | 年収との関係 |
|---|---|---|
| 売上 | 会費・利用料・レッスン料などの合計 | 年収ではない |
| 営業利益 | 本業の売上から本業にかかる費用を差し引いた利益 | 法人では会社に帰属する |
| 役員報酬 | 法人から役員へ支払う給与 | 法人オーナーの年収を考える基準になる |
| 事業所得 | 個人事業の総収入金額から必要経費を差し引いた金額 | 個人事業主の所得を考える基準になる |
| 手取り | 税金や社会保険料などを差し引いた後の金額 | 年収より少なくなる |
法人と個人事業では「年収」の意味が異なる
個人事業の事業所得は、国税庁が示すとおり、総収入金額から必要経費を差し引いて計算します。必要経費には、売上原価、従業員の給与、店舗の地代家賃、減価償却費などが含まれます。
一方、法人オーナーが会社から受け取る役員報酬は、会社の利益とは別の数字です。また、役員給与を法人の損金に算入するには、原則として定期同額給与などの要件を満たす必要があります。開業後の利益を見て毎月自由に増減できるわけではないため、事業年度の開始前後の早い段階で、無理のない報酬額を検討しておくと安心です。
個人事業は「事業所得」、法人は「役員報酬」を起点に考えると、会社や店舗の利益を年収と取り違えにくくなります。実際の税務処理は、事業形態や個別の状況に応じて税理士などの専門家へ確認しましょう。
平均ではなく前提付きモデルで判断する
開業判断に必要なのは、他店の平均ではなく、自店の条件を置いた試算です。たとえば会員数が同じでも、月会費1万円と1万5,000円では売上が異なります。売上が同じでも、家賃やスタッフ数、設備の調達方法が違えば、経営者の給料に回せる金額は変わります。
「平均でいくら稼げるか」ではなく、「自店の前提で目標年収を支払えるか」を確かめることが重要です。会員数・単価・費用を明記し、売上が下振れした場合も試算しましょう。
 OK ON GOLF導入支援チーム
「インドアゴルフ経営なら年収○○万円」と聞くと、どうしてもその数字が気になりますよね。
でも、1店舗を自分で運営して得る600万円と、複数店舗をスタッフに任せて得る600万円では、同じ年収でも中身はまったく違います。年収だけでなく、オーナーが現場にどれくらい入る前提なのか、借入返済後にも会社へお金が残るのかまで見ないと、実態は分かりません。
\さらに具体的に検討したい方へ/
OK ON GOLF 導入資料
導入プランや対応機種、無人運営の仕組み、収益モデル、
導入事例などをまとめたOK ON GOLFの営業資料を
ご用意しています。
売上からオーナー年収が決まるまで
オーナー年収を試算するときは、希望額を先に確定するのではなく、売上と店舗運営費を積み上げます。そのうえで、返済や将来の設備更新も考慮し、無理なく支払える金額を判断するべきです。
売上は会費・ビジター料金・レッスン料で構成する
会員制店舗の主な売上は、月会費です。月会費に会員数を掛ければ基礎となる月商を計算できます。さらに、ビジター利用、レッスン、イベント、物販などを加えます。
ただし、付帯売上を過大に見積もると、年収計画も崩れます。開業前は、まず会費だけで固定的な支出をどこまで賄えるかを確認し、ビジターやレッスンは利用人数と単価を分けて試算しましょう。
店舗運営費・借入返済・税金・将来投資を分ける
店舗運営費には、家賃、人件費、水道光熱費、システム利用料、広告費、清掃費、消耗品費、保守費などがあります。これらに加えて、資金繰りでは借入返済や納税に備える資金も必要です。
また、シミュレーターや空調、内装は、開業時に導入して終わりではありません。故障や陳腐化に備えて、設備更新のための資金を会社に残しておく必要があります。帳簿上の利益が出ていても、年収へ回せる現金が十分とは限りません。
| 区分 | 主な内容 | 試算時の確認点 |
|---|---|---|
| 売上 | 月会費、ビジター料金、レッスン料など | 人数と単価を分けて計算する |
| 店舗運営費 | 家賃、人件費、水道光熱費、広告費、保守費など | 固定的な支出と利用量で変わる支出を分ける |
| 資金繰り上の支出 | 借入返済、納税に備える資金など | 利益だけでなく現金の残り方を確認する |
| 将来投資 | 設備更新、修繕、追加投資など | 毎月一定額を確保しておく |
| オーナー年収 | 役員報酬または事業所得を基に判断 | 事業を続ける資金を残して決める |
オーナー年収は最後に決める
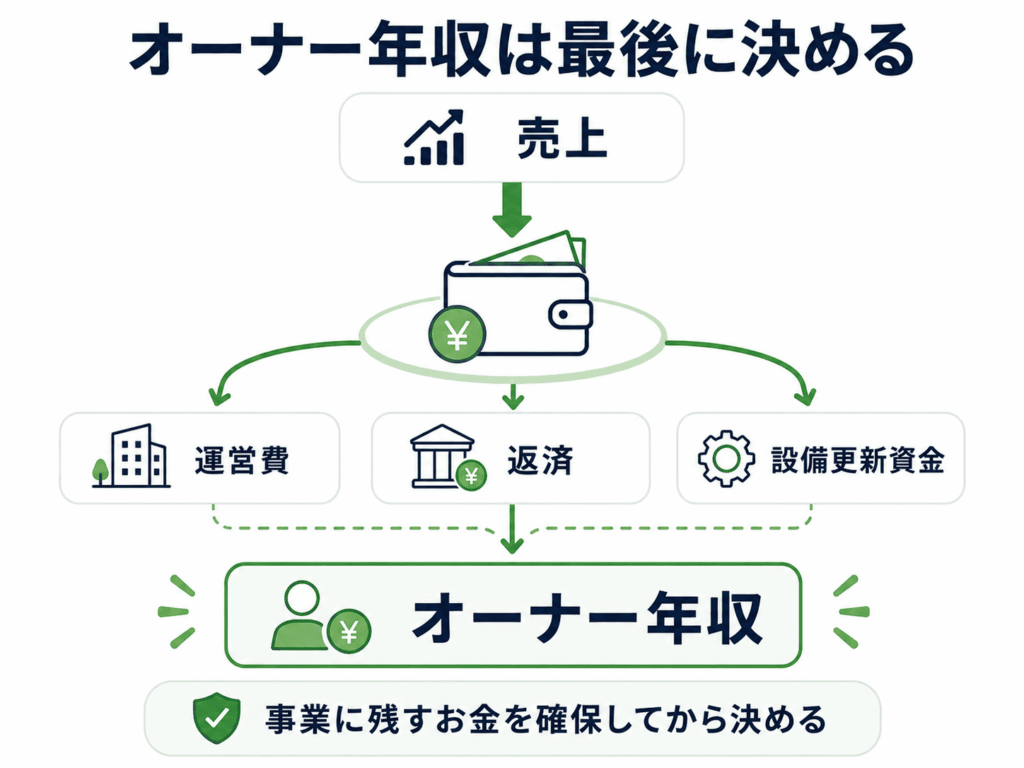
年収を先に固定すると、売上が想定を下回ったときに店舗運営や返済の資金が不足します。売上から必要な支出を差し引き、さらに事業へ残す資金を確保してから、役員報酬や生活費として引き出せる金額を決めましょう。
会費、ビジター料金、レッスン料などを、人数と単価に分けて計算します。
店舗運営費に加え、借入返済や納税に備える資金を月別に整理します。
設備更新の資金を残し、売上が下振れしても継続できる範囲で年収を決めます。
オーナー年収は、売上ではなく、事業継続に必要なお金を残した後の支払可能額から判断するべきです。
OK ON GOLF導入支援チーム開業直後から年収600万円をきっちり取りたい・・・気持ちはわかります。
でも、売上が少し落ちた、機器が故障した、広告費が増えた。それだけで会社にお金が残らなくなります。最初の数年は、自分の給料より会社の体力を優先した方が安全です。
目標年収600万円から逆算するモデル試算
ここでは、法人が運営する3打席の会員制店舗を想定し、オーナーへ月50万円、年600万円の役員報酬を支払うモデルを試算します。実在する店舗の平均値ではなく、考え方を確認するための一例です。
年収600万円を目標にした試算条件
会員数は105人とし、月会費は1万5,000円とします。会費売上は月157万5,000円です。さらに、ビジター利用を月15回・1回5,000円、レッスンを月15回・1回1万円とすると、その他売上は月22万5,000円、月商は180万円になります。
店舗運営費は月80万円、借入返済は月20万円、設備更新などに備える資金は月10万円と仮定します。店舗運営費には、家賃や水道光熱費、広告費などの『店舗維持に必要なコスト』のみを含めており、オーナーの役員報酬や借入返済などは別枠として除外しています。
| 項目 | 月額 | 試算条件 |
|---|---|---|
| 会費売上 | 157万5,000円 | 105人×月会費1万5,000円 |
| その他売上 | 22万5,000円 | ビジター15回×5,000円+レッスン15回×1万円 |
| 月商 | 180万円 | 会費売上+その他売上 |
| 店舗運営費 | 80万円 | 家賃・人件費・水道光熱費・広告費・保守費など |
| オーナー役員報酬 | 50万円 | 年額600万円 |
| 借入返済 | 20万円 | モデル上の仮定 |
| 将来投資に備える資金 | 10万円 | 設備更新・修繕など |
| 法人税等の支払い前に残る資金 | 20万円 | 180万円-80万円-50万円-20万円-10万円 |
月商180万円でも自由に使える金額は異なる
このモデルでは、年600万円の役員報酬を支払い、返済と将来投資に備える資金を確保した後に、月20万円が残ります。ただし、これは法人税等を支払う前の簡易的な資金繰りの試算です。会計上の利益や納税額を示すものではありません。
さらに、売上が10%下振れして月162万円になり、ほかの条件が変わらないと仮定すると、残る資金は月2万円です。会員の退会、広告費の増加、機器の故障などが重なれば、役員報酬を支払いながら事業を続ける余裕がなくなります。
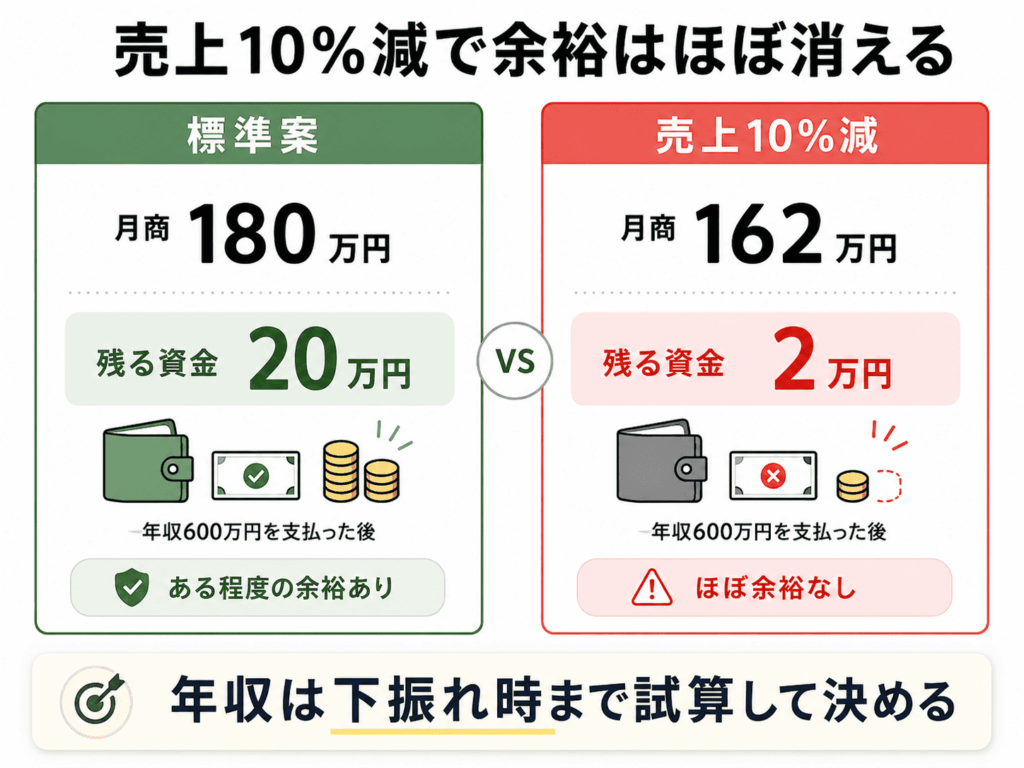
目標年収を支払える標準案だけでなく、売上が10~20%下振れした案も確認しましょう。下振れ時に資金が残らない場合は、会員数、料金、家賃、スタッフ体制、借入条件の見直しをおすすめします。
年収を引き上げる前に確認する5つの条件
オーナー年収を引き上げるには、単に会員数を増やすのではなく、次の条件を確認するべきです。
- 会員数と予約枠が両立しているか
会員を増やしても希望時間に予約できなければ、退会が増えるおそれがあります。 - 会費だけで固定的な支出をどこまで賄えるか
変動しやすいビジター・レッスン売上に依存しすぎていないかを確認します。 - 人を増やすことで利益が残るか
レッスンや接客を増やす場合は、追加売上だけでなく人件費も試算します。 - 返済と設備更新の資金を確保できるか
役員報酬を増やしても、資金繰りが不安定にならない範囲かを確かめます。 - 下振れしても報酬を支払えるか
退会や季節変動を織り込み、保守的な条件でも資金が残るかを確認します。
年収の目標額は、標準的な売上予測ではなく、下振れ時の資金繰りまで確認して決めることが大切です。試算の段階で余裕がなければ、開業規模や費用構造から見直しましょう。
OK ON GOLF導入支援チーム会員数が多い店舗は、一見すると順調に見えます。
ただ、人気の時間帯に予約が取れなくなったら、会員としては不満ですよね。会員を増やす、退会が出る、また広告費をかけて補充する・・・これでは売上があっても、運営はなかなか安定しません。
\さらに具体的に検討したい方へ/
OK ON GOLF 導入資料
導入プランや対応機種、無人運営の仕組み、収益モデル、
導入事例などをまとめたOK ON GOLFの営業資料を
ご用意しています。
まとめ
インドアゴルフ経営の年収は、店舗の売上や利益だけでは決まりません。法人なら役員報酬、個人事業なら事業所得を起点にし、店舗運営費、返済、納税、将来の設備更新まで考慮する必要があります。
平均年収を探すのではなく、自店の条件で目標年収を逆算し、売上が下振れしても事業を続けられるかを確認しましょう。標準案で資金が残っても、下振れ時に余裕がなくなる計画であれば、会員数や料金だけでなく、開業規模と費用構造から見直すべきです。
\導入についてご相談したい方へ/
WEB面談・オンライン相談
開業準備や機種選定、無人運営の考え方など
導入前のご相談をオンラインで承っています。