室内ゴルフ練習場は儲かる?損益分岐点と必要会員数の計算方法

- 室内ゴルフ練習場が儲かる条件
会員数・客単価・固定費・変動費の関係から、黒字化できる条件を整理します。
- 損益分岐点と必要会員数の計算方法
自分の物件と料金を使い、毎月何人の会員が必要になるのかを逆算できます。
- 会員数による収支の違い
3打席のモデル試算を通して、会員数の違いが月次収支へ与える影響を確認します。
室内ゴルフ練習場は、開業すれば必ず儲かる事業ではありません。一方で、会員数と客単価から見込める売上が、固定費と変動費を継続して上回れば黒字化できます。
重要なのは、市場の成長性や無人運営の可否よりも、物件ごとの損益分岐点です。本記事では3打席のモデルを使い、黒字化に必要な会員数と計算方法を解説します。
室内ゴルフ練習場は損益分岐点を超えれば儲かる
室内ゴルフ練習場が儲かるかどうかは、月次売上が月次費用を上回るかで決まります。立地や設備も売上に影響しますが、最終的には数字に置き換えて判断することが重要です。
売上は会員数と客単価に分けて考える
会員制店舗の基本売上は「有料会員数×月額会費」です。これにビジター料金やレッスン料金などを加えます。たとえば、有料会員100人、月額会費1万5,000円なら、会費売上は月150万円です。
ただし、ビジターやレッスンの売上を根拠なく上乗せすると計画が楽観的になってしまいます。開業判断では、まず継続性の高い会費売上だけで、どこまで固定費を回収できるかを確認するのが安全です。
 OK ON GOLF導入支援チーム
会員数を見るときは、登録されている人数ではなく、実際に通常の会費を払っている会員が何人いるかを確認する必要があります。
休会中の人や無料期間中の人まで含めて「会員100人」と数えても、売上は100人分にはなりませんよね。収支計画では、有料で継続している会員だけを分けて見た方が実態に近くなります。
費用は固定費と変動費に分ける
固定費は、会員数が少なくても毎月発生する家賃、人件費、システム利用料、機器の減価償却費またはリース料などです。変動費は、決済手数料や販売に連動する費用など、売上や利用量に応じて増減する支出を指します。
| 収支を左右する項目 | 確認する数字 | 月次収支への影響 |
|---|---|---|
| 会員数 | 有料アクティブ会員数 | 増減が会費売上へ直接反映される |
| 客単価 | 月額会費、追加利用料 | 同じ会員数でも売上が変わる |
| 固定費 | 家賃、人件費、減価償却費・リース料など | 売上がなくても発生する |
| 変動費 | 決済手数料、販売連動費など | 売上や利用量とともに増える |
| 打席数 | 販売可能な予約枠 | 受け入れられる会員数を制限する |
打席数に対して無理のない会員数を設定する
必要会員数を計算しても、予約を受けられなければ計画は成立しません。1打席あたりの会員数は35〜50人程度が目安ですが、営業時間、1枠の長さ、会員の利用頻度、予約が集中する時間帯によって適正人数は変わります。
3打席なら105〜150人が一つの確認範囲です。損益分岐に必要な会員数と、予約品質を保てる会員数の両方を満たしているかを確認してください。
儲かるかを判断するポイント
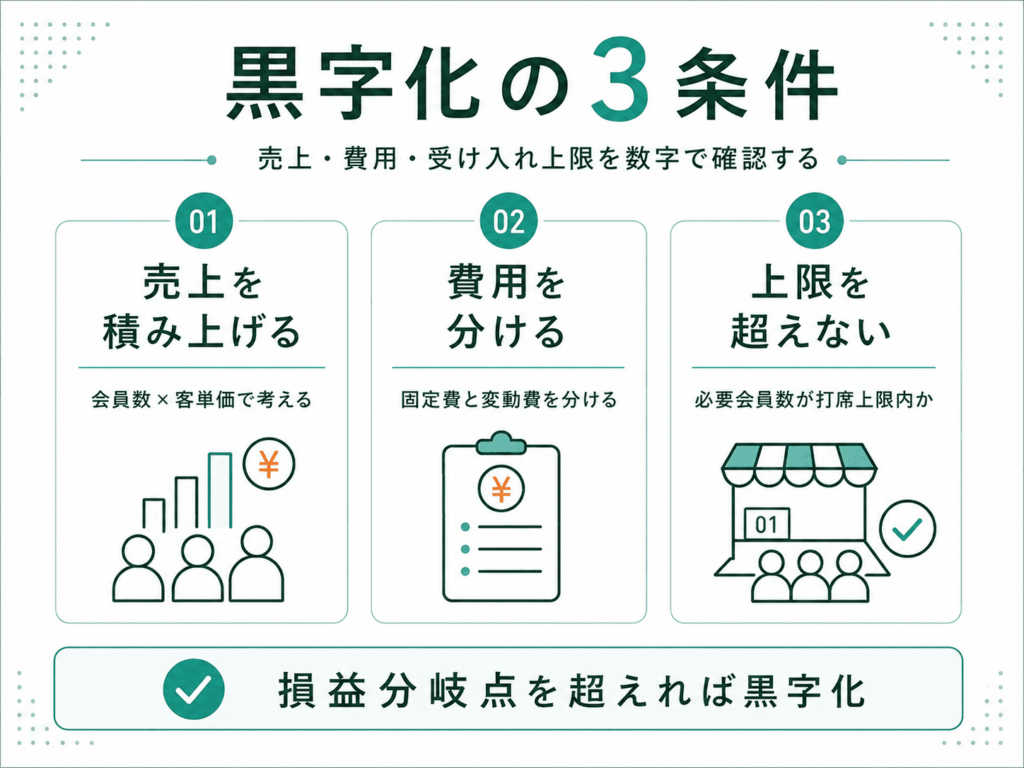
・売上は会員数と客単価から積み上げる
・費用は固定費と変動費に分ける
・必要会員数が打席の受け入れ上限を超えないか確認する
\さらに具体的に検討したい方へ/
OK ON GOLF 導入資料
導入プランや対応機種、無人運営の仕組み、収益モデル、
導入事例などをまとめたOK ON GOLFの営業資料を
ご用意しています。
損益分岐点から必要会員数を逆算する
損益分岐点は、売上高と費用が等しくなり、利益がゼロになる水準です。必要会員数まで落とし込むと、物件契約前に収支の成立可能性を判断しやすくなります。
固定費と変動費率から損益分岐点売上高を求める
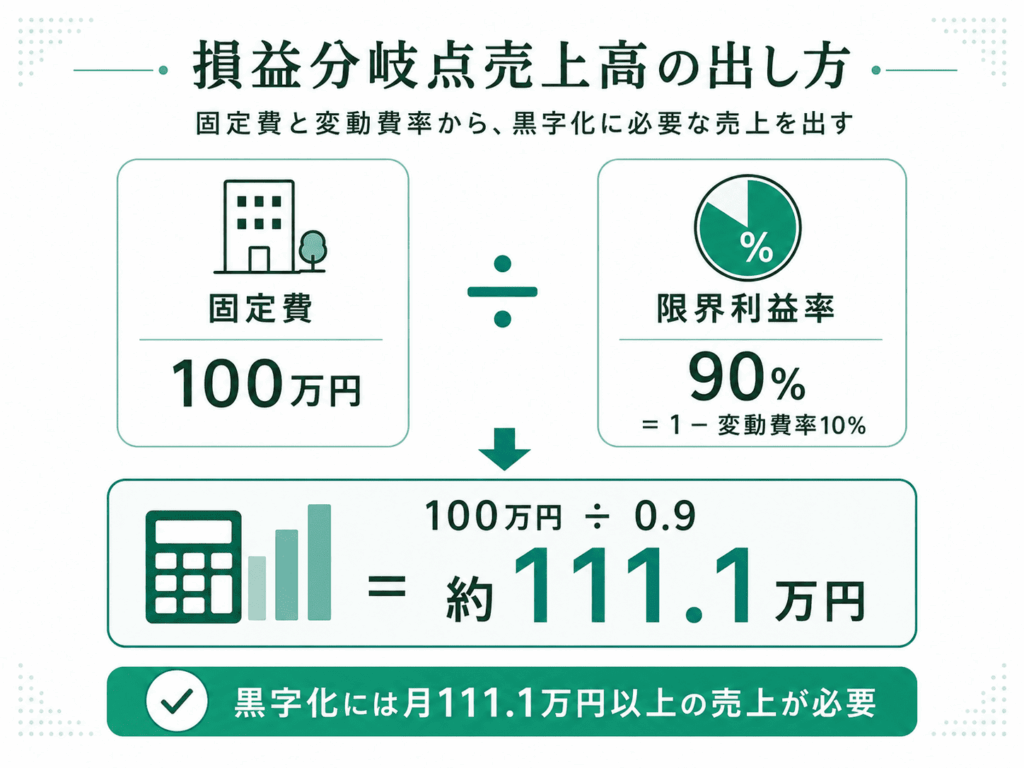
損益分岐点売上高は「固定費÷限界利益率」で計算します。限界利益率は「1−変動費率」です。固定費が月100万円、変動費率が10%なら、損益分岐点売上高は約111万1,000円になります。
損益分岐点売上高=100万円÷(1−10%)=約111万1,000円
家賃、人件費、システム費、機器費などを月額へそろえます。
月次の変動費を売上高で割り、限界利益率を求めます。
損益分岐点売上高を、会員1人あたりの月額売上で割ります。
3打席モデルの前提をそろえる
ここからは、3打席の会員制店舗を想定したモデル試算です。月額会費を1万5,000円、固定費を月100万円、変動費率を売上高の10%とします。固定費100万円には、家賃、人件費、光熱費、広告費、システム費、保守費、機器の減価償却費またはリース料を、毎月一定額が発生するものとして仮置きします。いずれも計算用の前提であり、業界平均ではありません。
ビジター、レッスン、物販の売上は含めません。また、法人税等、借入金の元金返済、設備の追加投資は簡易月次収支の計算外です。実際の見積額へ置き換えなければ、開業可否の判断には使えません。
保守・標準・強気の3シナリオを比較する
上記の前提では、損益分岐に必要な会員数は75人です。計算式は「固定費100万円÷会員1人あたりの限界利益1万3,500円=約74.1人」となり、端数を切り上げます。
| モデル | 会員数 | 会費売上 | 変動費 | 固定費 | 簡易月次収支 |
|---|---|---|---|---|---|
| 保守 | 70人 | 105万円 | 10万5,000円 | 100万円 | ▲5万5,000円 |
| 標準 | 100人 | 150万円 | 15万円 | 100万円 | 35万円 |
| 強気 | 130人 | 195万円 | 19万5,000円 | 100万円 | 75万5,000円 |
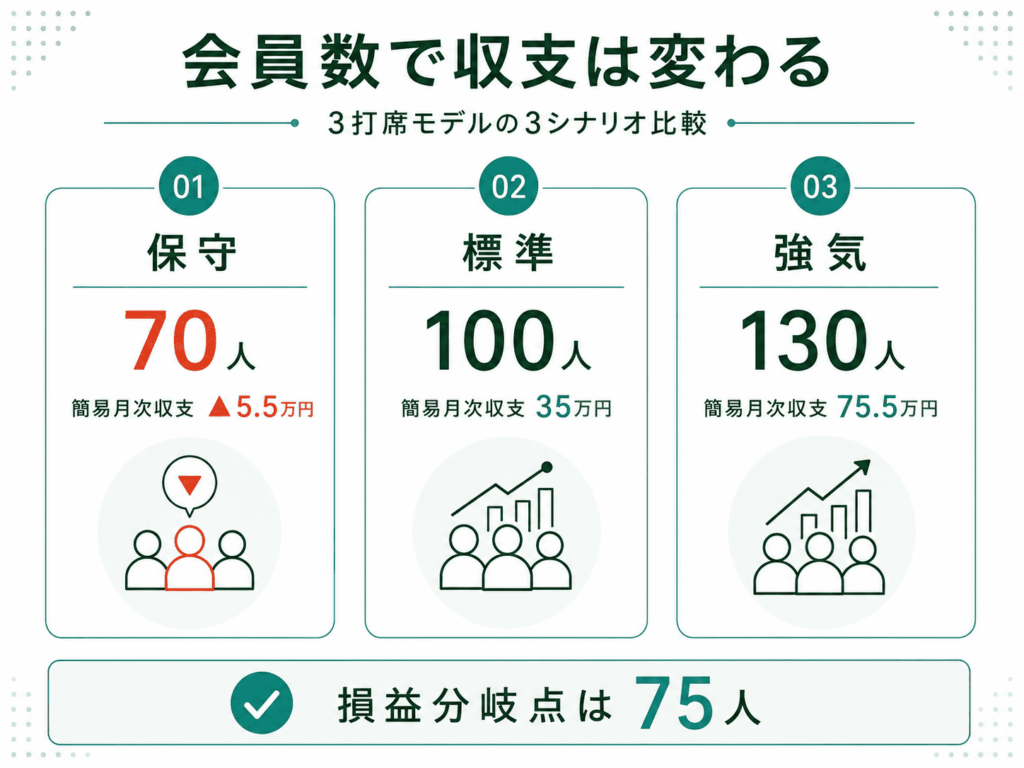
同じ3打席でも、会員数が70人なら赤字、100人なら月35万円の黒字という結果です。標準モデルだけではなく、保守モデルの赤字額と運転資金への影響まで確認する必要があります。
OK ON GOLF導入支援チームこの試算では75人が損益分岐点ですが、75人を目標にするのは少し危なく感じます。
退会や休会、会費の未回収が数件出ただけで赤字になるからです。
損益分岐点は「目標」ではなく、これを下回ると厳しくなる最低ラインとして見た方がよいでしょう。
損益分岐点を左右する条件を確認する
標準モデルが黒字でも、一つの前提が崩れるだけで利益は大きく減ります。契約前には、会員数、料金、固定費、打席の受け入れ能力を動かし、どの程度の下振れに耐えられるかを確認してください。
会員数・料金・固定費が収支に与える影響
標準モデルの会員100人、月額会費1万5,000円、固定費100万円、変動費率10%を基準に、一つの条件だけを変えた結果が次の表です。
| 変化させる条件 | 変更後の簡易月次収支 | 基準の35万円との差 |
|---|---|---|
| 会員数が100人から80人へ減る | 8万円 | ▲27万円 |
| 月額会費を1万5,000円から1万3,000円へ下げる | 17万円 | ▲18万円 |
| 固定費が100万円から120万円へ増える | 15万円 | ▲20万円 |
会員数20人の減少は、月次収支を27万円押し下げます。値下げや高い家賃を「会員数を増やせば吸収できる」と考えず、変更後の損益分岐点を計算し直すべきです。
必要会員数を受け入れられる予約枠があるか確認する
稼働率は「実利用打席時間÷販売可能打席時間」で計算します。ただし、月平均の稼働率が低くても、平日の夜や休日に予約が集中すれば会員を増やしにくくなります。
会員数を増やす前提の強気モデルでは、曜日・時間帯別の予約枠が足りるかを確認する必要があります。予約が取れない状態では、会員数を増やせても継続しにくい設計です。
OK ON GOLF導入支援チーム計算上は受け入れられる人数でも、希望する時間に予約できなければ、会員にとっては「通えない店」です。
特に平日夜や休日へ利用が集中する店舗では、全体の予約枠より人気時間帯の空きが重要になります。収容できる人数ではなく、快適に通い続けられる人数を上限にした方がよいでしょう。
\さらに具体的に検討したい方へ/
OK ON GOLF 導入資料
導入プランや対応機種、無人運営の仕組み、収益モデル、
導入事例などをまとめたOK ON GOLFの営業資料を
ご用意しています。
よくある質問
- 室内ゴルフ練習場は本当に儲かりますか?
-
黒字化を保証できる業態ではありませんが、 会員数と客単価から見込まれる売上が、固定費と変動費を継続して上回る設計 なら収益化が見込めます。
- 黒字化に必要な会員数はどのように計算しますか?
-
固定費を会員1人あたりの限界利益で割り、端数を切り上げて計算します。 その人数を打席数と予約枠で受け入れられるかも確認してください。
まとめ
室内ゴルフ練習場で重要なのは、単に会員を増やすことではありません。固定費から逆算した必要会員数を確保でき、その人数を打席数と予約枠で無理なく受け入れられるかが、黒字化を左右します。
会員数を多く見積もれば収支表は簡単に黒字になりますが、予約が取りにくくなれば退会につながります。反対に、打席を増やしすぎると初期投資や固定費が重くなります。
まずは自店の会費、固定費、変動費を当てはめて損益分岐点を計算し、「必要会員数」と「受け入れ可能な会員数」の両方が成立するかを確認しましょう。
\導入についてご相談したい方へ/
WEB面談・オンライン相談
開業準備や機種選定、無人運営の考え方など
導入前のご相談をオンラインで承っています。